»Meet (y)our experts« – Thema »Nachhaltige Finanzwirtschaft« am 23.03.22 10:00-12:00 Uhr

Nachhaltiges und klimaangepasstes Bauen hat das Potenzial, auch die Finanzwirtschaft grundlegend zu verändern. Die Lage einer Immobilie wird sicherlich auch künftig eine zentrale Größe sein, aber die Bedeutung weiterer, ökologischer Kriterien bei der Investitionsentscheidung nimmt zu. Nachhaltigkeitsrisiken richtig einzuordnen und Investitionsobjekte entsprechend zu bewerten, wird immer wichtiger. Dabei kann beispielsweise die Gebäudesoftware GENERIS® des Fraunhofer IBP die Unternehmen unterstützen. Mehr dazu erfahren Sie in unserer aktuellen Ausgabe von Meet (y)our experts zum Thema »Nachhaltige Finanzwirtschaft«. 

So ist die Anwendung von Building Information Modeling (BIM) eine lohnenswerte Investition, die Nachhaltigkeit von Gebäuden voranzutreiben. Basierend auf einem 3D-Modell integriert BIM strukturierte, multidisziplinäre Daten für die digitale Darstellung eines Objekts über den gesamten Lebenszyklus hinweg – von der Planung über den Entwurf bis hin zum Bau und Betrieb. Unser Expertenteam erläutert Ihnen die Methodik für eine fundierte Immobilienwertermittlung – sei es für Neubauten oder Bestandsgebäude.

Banken und Versicherungen nutzen natürlich auch ihre eigenen Gebäude. Sie stehen vor der Herausforderung, ihre Liegenschaften energieeffizient, nutzungsgerecht und klimaschonend zu betreiben. Das Fraunhofer IBP ist führend in der Erstellung, Bewertung und Begleitung von Energiekonzepten für hocheffiziente, klimaneutrale Gebäude und Quartiere. Informieren Sie sich gern anhand eines Beispiels, wie Sie von einer wissenschaftlichen Begleitung der Transformations- und Umsetzungsprozesse konkret profitieren können.

Dabei ist ein Anstieg insbesondere des Energieverbrauchs im Sommer für die Raumkühlung zu erwarten. Prognosen gehen für die nächsten 20 Jahre allein in Deutschland von einer Verdoppelung des Kühlenergieverbrauchs im Wohngebäudebereich und von 25 Prozent Steigerung bei Nichtwohngebäuden aus. Das Innenraumklima entscheidet aber über Gesundheit, Wohlbefinden und Leistungsfähigkeit der Menschen in Gebäuden. Daher sind innovative Möglichkeiten abseits der bereits etablierten Kühltechnologien gefragt, die nicht nur Mindeststandards des Gebäudeenergiegesetzes berücksichtigen. 

Mehr Informationen zur Fraunhofer IBP Meet y(our) experts Reihe finden Sie hier.

Wir freuen uns sehr, Sie als unsere Gäste am 23. März 2022 – von 10 bis 12 Uhr – begrüßen zu können.

GENERIS® online Seminar 2021

Die Verwendung von produkt- oder herstellerspezifischen Datensätzen kann im Zertifizierungsprozess vorteilhaft sein. Neben den – hauptsächlich generischen – Datensätzen der Ökobaudat können in Generis auch Umweltproduktdeklarationen verwendet werden. Wie Umweltproduktdeklarationen erstellt werden, wo diese gefunden werden und wie sie in Generis verwendet werden können, beschreiben wir in unserem diesjährigen online Seminar.

Auch die Nutzungsphase spielt bei der Bilanzierung von Gebäuden eine entscheidende Rolle, daher werfen wir außerdem einen Blick auf die Abbildung von Photovoltaikanlagen und zeigen, welche Besonderheiten bei der Bilanzierung von Wärmepumpen zu beachten sind.

Das online Seminar wird am Donnerstag, den 16.12. um 15:00 Uhr stattfinden und etwa 45 Minuten dauern. Den Teilnahmelink haben Nutzer ab der Stufe „Single“ bereits in einer gesonderten Mail erhalten.

Wir freuen uns, über Ihre Teilnahme!

GENERIS® ist da!

Nach der Entwicklung können wir nun GENERIS®, den Nachfolger des SBS Building Sustainability, präsentieren. Die Oberfläche wurde einfacher und intuitiver gestaltet und auch im Hintergrund wurden die Strukturen und Datenbanken überarbeitet. Dies ermöglicht neue Bedienungselemente, wie zum Beispiel eine direkte Suchfunktion bei der Konstruktionserstellung und weitere umfangreiche Funktionalitäten. Wir werden auch weiterhin zusätzliche Funktionen entwickeln und die aktuellen Versionen der ÖKOBAUDAT und Nutzungsprofile der Zertifizierungssysteme DGNB, BNB und BREEAM bereitstellen.

Alle Nutzer-Accounts und Projekte von sbs-onlinetool.com wurden gesichert und können auf Anfrage in GENERIS® migriert werden. Bitte wenden Sie sich dafür an kontakt@generis-solution.eu

Zusammen mit dem Relaunch führen wir ein vierstufiges Lizenzmodell ein (siehe unter https://generis-solution.eu/produkte/ ). GENERIS® kann auch weiterhin mit den Kernfunktionen und einem Standard Auswerteschema einschränkungsfrei genutzt werden. Zahlende Nutzer erhalten je nach Stufe erweiterte Auswerteschemata (zum Beispiel DGNB, BNB oder BREEAM), erweiterten Support und Zugang zum Forschungsnetzwerk. Mehr Informationen steht Ihnen auf dieser homepage zur Verfügung.

WICHTIGER HINWEIS:

Die Websiten https://www.sbs-onlinetool.com/ und https://www.gabi3.com/ werden nach einer Übergangsfrist dauerhaft offline geschaltet. Bitte nutzen Sie zukünftig diesen Link zu GENERIS®.

1.1 Energieeffiziente Gebäude in Europa

In den letzten 20 Jahren ist die Energieeffizienz zu einem immer wichtigeren Aspekt bei der Planung und Bewertung von Gebäuden sowie zu einem Gegenstand der Gesetzgebung innerhalb der EU geworden. Infolgedessen ist der Betriebsenergieverbrauch von Neu- und Sanierungsbauten in diesem Zeitraum erheblich gesunken. Abbildung 1 zeigt das Verhältnis zwischen der Betriebsenergie (für geregelte Nutzungen wie Heizung, Lüftung, Kühlung und Beleuchtung gemäß der EPBD) während der Nutzungsphase und der grauen Energie, die bei der Herstellung der Bauprodukte sowie bei deren Entsorgung am Ende der Lebensdauer (End of Life, EoL) anfällt. Bei älteren Gebäuden dominiert die Nutzungsphase alle anderen Lebenszyklusphasen. Heutige Neubauten können weniger als 15 kWh Endenergie für die Heizung pro m² und Jahr verbrauchen, sofern sie dem Passivhausstandard entsprechen. Die neuen Gebäudetypen der sogenannten „Energieüberschuss“- oder „Plusenergie“-Gebäude können sogar Nettoproduzenten von Energie sein. Daher ist das Verhältnis zwischen den betrieblichen Auswirkungen (Nutzungsphase) und den verkörperten Auswirkungen (z. B. für Produktion und EoL) heute mehr oder weniger ausgeglichen (Abbildung 1).

Abbildung 1: Verhältnis der Nutzungsphase zur Produktion/EoL eines 10–20 Jahre alten Gebäudes im Vergleich zu einem neu errichteten Passivhaus


Diese Veränderungen verdeutlichen, dass es neben der Optimierung der Nutzungsphase eines Gebäudes auch wichtig ist, die grauen Umweltauswirkungen der bei seiner Errichtung verwendeten Materialien zu berücksichtigen. Infolgedessen muss die Initiative für energieeffiziente Gebäude nun eine Lebenszyklusperspektive „von der Wiege bis zur Bahre“ einnehmen, wobei der Energieverbrauch nur ein Umweltaspekt innerhalb eines Multikriteria-Rahmens ist, der beispielsweise die Abfallerzeugung und den Klimawandel einschließt.

Die Ökobilanzierung (Life Cycle Assessment, LCA) ist die Methode, die zur Bewertung der Umweltauswirkungen von Produkten und Gebäuden eingesetzt wird. Sie modelliert den technischen Lebenszyklus eines Produkts, dokumentiert die in das Produktsystem ein- und austretenden Energie- und Materialströme und bewertet die damit verbundenen Umweltbelastungen.

Die LCA wurde als allgemein anwendbare Methode in [ISO 14040] und [ISO 14044] definiert. Eine umfangreiche Dokumentation zur LCA findet sich im ILCD-Handbuch [ILCD 2011a, 2011b, 2010c]. Spezifischere Definitionen zur Anwendung der LCA in der Bauindustrie sind in [EN 15804] und [EN 15978] festgelegt. Dieses Dokument bietet eine Anleitung zur Durchführung von LCA-Studien für Bauprodukte und Gebäude sowie zur Anwendung der verfügbaren Normen und sonstigen Regelwerke.


1 Einleitung

1.2.1 Ziel dieses Leitfadens

Dieses Leitfadendokument – der EeBGuide – stellt Informationen zu Berechnungsregeln, Kennzahlen, Bestimmungen und Anweisungen für Ökobilanzstudien von energieeffizienten Gebäuden und Bauprodukten für europäische Forschungsprojekte der E2B-Initiative bereit. Das Kernziel besteht darin, LCA-Praktikern und Bauexperten eine pragmatische und relevante Orientierung zu geben, wie sie im Bereich der Ökobilanzierung auf vergleichbare und aussagekräftige Studienergebnisse hinarbeiten können – sowohl innerhalb einzelner Studien als auch zwischen ihnen.

Dieses Dokument ist das Ergebnis des europäischen Forschungsprojekts „EeBGuide – Operativer Leitfaden für Ökobilanzstudien der Initiative für energieeffizientes Bauen“, das von November 2011 bis Oktober 2012 lief. Das Projekt wurde als Koordinierungs- und Unterstützungsmaßnahme (CSA) von der Europäischen Kommission im Rahmen des Siebten Rahmenprogramms, Vertragsnummer 285490, mitfinanziert. Das Projekt wurde vom Fraunhofer-Institut für Bauphysik, Fachgruppe Nachhaltiges Bauen (Deutschland), koordiniert. Weitere Mitglieder des Konsortiums waren PE International AG (Deutschland), Centre Scientifique et Technique du Bâtiment (Frankreich), Escola Superior de Comerç Internacional (Spanien), BRE Global Ltd (Großbritannien) und Prof. Ch. Sjöström Consultancy (Schweden). Als Mitglieder des Reviewgremiums trugen Friderik Knéz und Dr. Wolfram Trinius ebenfalls zur Entwicklung des Dokuments bei.

Ökobilanzstudien werden in der Regel für einen bestimmten Anwendungsbereich durchgeführt. Im Bausektor bezieht sich ein solcher Bereich typischerweise auf Bauprodukte oder Gebäude, insbesondere im Forschungsbereich für energieeffizientes Bauen. Um den Zugang zu relevanten Leitlinien für Praktiker zu vereinfachen, hat das EeBGuide-Projekt zwei separate Dokumente erarbeitet: eines für Bauprodukte und eines für Gebäude. Einige Elemente sind beiden Dokumenten gemeinsam, andere unterscheiden sich aufgrund des unterschiedlichen Anwendungsbereichs.


1 Einleitung

1.2.2 Anwendungsbereich dieses Leitfadens

Dieser Leitfaden konzentriert sich auf Ökobilanzstudien von Gebäuden und Bauprodukten im Rahmen der Europäischen Initiative für energieeffizientes Bauen (E2B EI), die Technologien für ein energieeffizientes Europa entwickelt. Die Ökobilanzierung bewertet die Umweltbelastungen und die Leistung dieser neuen Produkte und Technologien, die hauptsächlich in Gebäudeanwendungen demonstriert werden. Die Ökobilanzierung wird in europäischen Forschungsprojekten zu Fragen der Energieeffizienz im Bausektor eingesetzt, die unter dem Dach der E2B EI durchgeführt werden. Das Hauptziel dieses Leitfadens ist es, Regeln und Anweisungen bereitzustellen, wie Ökobilanzstudien in solchen Forschungsprojekten einheitlich durchgeführt werden können.

Im Verlauf einer solchen Ökobilanzstudie tauchen häufig verschiedene Fragen, Aspekte und Themen auf, die in der Literatur und in den Normen oft nicht kohärent oder ausreichend umfassend beantwortet werden. Das Hauptziel dieses Leitfadens ist es daher, Informationen zu Definitionen, Berechnungsregeln, Annahmen und vergleichbaren Ergebnissen von Ökobilanzstudien für energieeffiziente Gebäude und Bauprodukte in Bezug auf solche Aspekte bereitzustellen.

Der Leitfaden basiert auf bestehenden ISO-Normen zur Ökobilanzierung [ISO 14040-44], europäischen Normen [EN 15804] und [EN 15978] in Bezug auf die Ökobilanzierung sowie weiteren Referenzdokumenten [ILCD 2010a], [ILCD 2010b], [ILCD 2010c] und aktuellen Diskussionsthemen in der LCA-Baugemeinschaft. Er fasst diese Informationen in einem umfassenden Leitfaden zusammen. Er klärt auch Aspekte, die in den verschiedenen LCA-bezogenen Normen und Referenzdokumenten nicht vollständig konsistent oder sogar widersprüchlich sind, sowie Aspekte, die generell nicht spezifiziert sind.

Es gibt zwei Hauptansätze für Ökobilanzstudien: attributionale und konsequenzielle. Attributionale Ökobilanzstudien untersuchen im Allgemeinen nicht die potenziellen Konsequenzen eines Produktsystems für das Hintergrundsystem oder für andere Systeme (das ILCD-Handbuch bezeichnet dies als Entscheidungskontext Situation A). Im Gegensatz dazu untersuchen konsequenzielle Ökobilanzstudien diese Konsequenzen (Entscheidungskontext Situation B im ILCD-Handbuch). In Abschnitt G-02 wird erläutert, wie der Entscheidungskontext einer Studie identifiziert werden kann. Im Allgemeinen ist dieser Leitfaden auf den Fall der attributionalen Ökobilanzierung beschränkt. Dies steht im Einklang mit den CEN-Normen EN 15804 und EN 15978, die ausschließlich auf diesen Fall beschränkt sind.

Für konsequenzielle Ökobilanzstudien sind verschiedene wissenschaftliche Aspekte noch zu klären, und ein breiter wissenschaftlicher Konsens zu den verschiedenen Aspekten ist noch nicht erreicht. Wenn ein Praktiker die Notwendigkeit erkennt, eine konsequenzielle Ökobilanzstudie durchzuführen, kann er in der Literatur und im ILCD-Handbuch entsprechende Hinweise finden.


1 Einleitung

1.2.3 Primäre Zielgruppe des EeBGuide

Der EeBGuide richtet sich hauptsächlich an Ökobilanz-Praktiker und/oder Entwickler von Gebäude-Ökobilanz-Tools. Er ist keine Einführung für LCA-Anfänger, da er Grundkenntnisse der Normen [ISO 14040], [ISO 14044], des ILCD-Handbuchs sowie der EN 15978 und EN 15804 sowie praktische Erfahrung voraussetzt, obwohl detaillierte Kenntnisse dieser Dokumente nicht erforderlich sind. Es wird jedoch davon ausgegangen, dass der Leser dieses Dokuments Zugang zu diesen Quellen hat (insbesondere zu den ISO- und CEN-Normen), da auf sie verwiesen wird und sie für einige Punkte im Detail konsultiert werden müssen.

Die primäre Zielgruppe dieses Dokuments ist der Ökobilanz-Praktiker, der im Rahmen eines europäischen Forschungsprojekts eine Ökobilanzstudie durchführen muss, insbesondere solche, die unter den Rahmen der EeB PPP fallen (siehe 1.3.3). Für diese Zielgruppe enthält das Dokument die Regeln und Anleitungen, um die Studie auf allgemein anerkannte und einheitliche Weise zu erstellen. Das Ziel der Projekte des EeB PPP-Rahmens ist es, „Gebäude- und Quartierskonzepte zu entwickeln, umzusetzen und zu optimieren, die das technische, wirtschaftliche und gesellschaftliche Potenzial haben, den Energieverbrauch drastisch zu senken und die CO2-Emissionen sowohl in neuen als auch in bestehenden Gebäuden in der gesamten Europäischen Union zu reduzieren“. Die Ökobilanzierung spielt in diesen Projekten als Messinstrument eine große Rolle, der Hauptfokus liegt jedoch eindeutig auf technischen Innovationen. Die Zielgruppe der Projektergebnisse sind hauptsächlich Forscher, Unternehmen, Planer und Berater im Bereich des Bauwesens.


1 Einleitung

1.2.4 Sekundäre Zielgruppe des EeBGuide.

Die sekundäre Zielgruppe umfasst Ökobilanz-Praktiker, die eine praxisnahe und wissenschaftlich fundierte Anleitung suchen, um eine Ökobilanzstudie zu erstellen, die soweit wie möglich sowohl mit den europäischen Normen zur Umweltleistung von Gebäuden (EN 15804 und EN 15978) als auch mit dem ILCD-Handbuch übereinstimmt. Eine weitere sekundäre Zielgruppe sind Entwickler von Ökobilanz-Software für Gebäude. Sie können die Bestimmungen und Anleitungen des EeBGuide als Richtlinien für die Auswahl konsistenter Daten, Methoden, Referenz- oder Standardwerte gemäß den verschiedenen Studientypen bei der Entwicklung oder Aktualisierung ihrer Ökobilanz-Software für Gebäude verwenden.

Eine weitere sekundäre Zielgruppe sind Experten, die für die Definition von Berechnungsregeln für Gebäudebewertungssysteme sowie für nationale oder europäische EPD-Programme verantwortlich sind. Für diese Personen bietet der EeBGuide allgemein anerkannte Berechnungsmethoden, die sich durch eine gute Konsistenz mit bestehenden Ansätzen und eine allgemeine Übereinstimmung unter europäischen Interessengruppen hinsichtlich der Berechnungsmethode auszeichnen. Die Verwendung des EeBGuide als Grundlage für die Entwicklung neuer EPD- oder Gebäudebewertungsprogramme oder für die Überarbeitung bestehender Programme wird die Gesamtkonsistenz der Anwendung der Ökobilanzierung im Kontext der europäischen Bauindustrie verbessern, was sicherlich ein zentrales Anliegen vieler Interessengruppen ist.

Im Falle der sekundären Zielgruppe werden ebenfalls Grundkenntnisse und Erfahrungen in der Ökobilanzmethodik und den entsprechenden Normen vorausgesetzt.


1 Einleitung

1.3.1 Frühere europäische Projekte zur Ökobilanzierung von Gebäuden

In den letzten Jahren wurden mehrere europäische Projekte durchgeführt, die sich mit Ökobilanzierung und Gebäuden befassen. Die meisten davon zielten darauf ab, die methodischen Regeln für Ökobilanzstudien im Bausektor anzupassen und die Entwicklung benutzerfreundlicher Tools zu ermöglichen, die von Gebäudeakteuren genutzt werden können, die in der Regel keine Ökobilanz-Experten sind. Zu diesen Projekten gehörten beispielsweise REGENER, Annex 31 IEA, PRESCO, IMPRO-Building, ENSLIC Building und LoRe-LCA.

Zwei frühere Projekte, die im Rahmen des Siebten Rahmenprogramms durchgeführt wurden (ENSLIC-Building und LoRe-LCA), können als eng mit den Zielen und dem Anwendungsbereich des EeBGuide-Projekts verbunden angesehen werden. Diese beiden Projekte haben dazu beigetragen, die Ökobilanzmethodik für den Bausektor zu definieren, und haben weiteren Forschungsbedarf aufgezeigt. Nachfolgend sind die Zitate von den Projektwebseiten aufgeführt.

„Das ENSLIC-Projekt (ENergy Saving through promotion of Life Cycle assessment in buildings) fördert den Einsatz von Ökobilanztechniken (LCA) bei der Planung von Neubauten und bei der Sanierung, um Energieeinsparungen beim Bau und Betrieb von Gebäuden zu erzielen. Diese Maßnahme stützt sich auf vorhandene Informationen aus früheren Forschungsprojekten zu folgenden Themen: Planung für geringen Energieverbrauch, integrierte Planung, Bewertung der Umweltleistung von Gebäuden, Planung für Nachhaltigkeit und LCA-Techniken angewandt auf Gebäude. Das Ergebnis – erarbeitet in Zusammenarbeit mit wichtigen Zielgruppen – ist ein Satz von Leitlinien mit einer Methodik, die die verschiedenen Aspekte der Ökobilanzierung klärt, z. B. Zweck, Vorteile, Anforderungen, Flexibilität und verschiedene Techniken. Diese wird auf reale Gebäude durch eine Reihe von kooperierenden Zielgruppen angewendet. Die Ergebnisse werden über mehrere Kanäle an eine breite Zielgruppe verbreitet und das Potenzial für Energieeinsparungen hervorgehoben. Durch dieses Projekt werden Werkzeuge für den Einsatz in einem integralen Planungsprozess für Interessengruppen gefördert, die ein Mittel benötigen, um die Umweltleistung von Gebäuden auf wirklich nachhaltige Weise zu optimieren.“ [ENSLIC 2011]

„LoRe-LCA („Low Resource consumption buildings and constructions by use of LCA in design and decision making“) zielt darauf ab, Aktivitäten zur Anwendung der Ökobilanzierung im europäischen Bausektor zu koordinieren, mit dem Schwerpunkt auf dem Vergleich und der Verbesserung der funktionellen Einheiten für Ökobilanzstudien ganzer Gebäude, der Verbesserung der Möglichkeiten zum Vergleich von Ergebnissen für verschiedene Alternativen in der Planungsphase sowie dem Vergleich von Ergebnissen für verschiedene Gebäude. Das Projekt konzentriert sich auf die Harmonisierung und Anwendung von Ökobilanzmethoden in der Planung und Entscheidungsfindung zur Erreichung der übergeordneten Ziele eines reduzierten Ressourcenverbrauchs.“ [LoRe-LCA 2011]

Eine weitere interessante Initiative, die europäische Länder und einige weitere abdeckt, ist die Sustainable Building Alliance (SBA). Die SBA wurde offiziell im Jahr 2008 gegründet und ist eine Zusammenarbeit zwischen internationalen Forschungsinstituten, Zertifizierungsstellen und anderen Akteuren der Bauindustrie. Die wichtigste Forschungsmaßnahme der SBA zielt darauf ab, dem Bedarf der Immobilien- und Bauindustrie nach der Entwicklung und Anwendung harmonisierter gemeinsamer Kennzahlen zur Bewertung der Gebäudeleistung gerecht zu werden, die in bestehende Zertifizierungssysteme integriert werden sollen. Ein Entwurf eines Rahmens für gemeinsame Kennzahlen wurde 2009 und 2010 von einer Kerngruppe von SBA-Mitgliedern erarbeitet. Er umfasste sechs Hauptauswirkungen, darunter vier Umweltindikatoren auf Basis der Ökobilanzmethodik: Diese befassen sich mit Energie, Wasser, Treibhausgasen (THG) und Abfall. Der nächste Schritt bestand darin, die operative Machbarkeit und Vergleichbarkeit von Ökobilanzergebnissen für Gebäude sicherzustellen, insbesondere in Bezug auf Berechnungsregeln, Umweltproduktdeklarations-Datenbanken (EPD), Lebenszyklusphasen und berücksichtigte Einflussgrößen (d. h. alle Faktoren, die in einer Ökobilanz berücksichtigt werden). Dies geschah im Jahr 2011, als die Verfügbarkeit und Reife von Methoden, Daten und Tools untersucht wurden. Der SBA Common Metrics Framework wurde an realen Gebäuden pilotgetestet, um seine Anwendbarkeit und eine mögliche zukünftige Integration in bestehende Zertifizierungsbewertungssysteme zu analysieren. An dieser Arbeit waren sieben Forschungs- und Zertifizierungsstellen in fünf europäischen Ländern und in den USA beteiligt. Die Arbeitsgruppe hob hervor, dass die Verfügbarkeit homogener EPDs in jedem Land ein entscheidendes Thema ist. Die Vergleichbarkeit der Umweltindikatoren der Ökobilanzierung wird im Jahr 2012 durch eine Modellierungsstudie in jedem Land auf der Grundlage eines einzigen Gebäudeentwurfs getestet.

In diesen früheren Projekten wurden keine umfassenden Leitlinien auf strukturierte Weise gemäß den LCA-Schritten, wie sie in ISO 14040 definiert sind, und den Lebenszyklusphasen der neuen europäischen Normen von CEN TC 350 gegeben.


1 Einleitung

1.3.2 Europäische Normungsarbeiten zur Ökobilanzierung von Gebäuden

Die Ökobilanzierung als Instrument zur Bewertung der Umweltleistung von Gebäuden und Bauprodukten wird allgemein als eine Möglichkeit angesehen, einen ganzheitlichen Überblick über den Lebenszyklus eines Gebäudes oder Produkts zu geben. Sie ist allgemein in ISO 14040 und ISO 14044 als Instrument zur Bewertung der Umweltleistung von Produkten und Dienstleistungen standardisiert. Für den Bausektor ist sie nun Gegenstand der Normungsaktivitäten des Ausschusses CEN TC 350 des europäischen Normungsgremiums zur Nachhaltigkeit von Bauwerken.

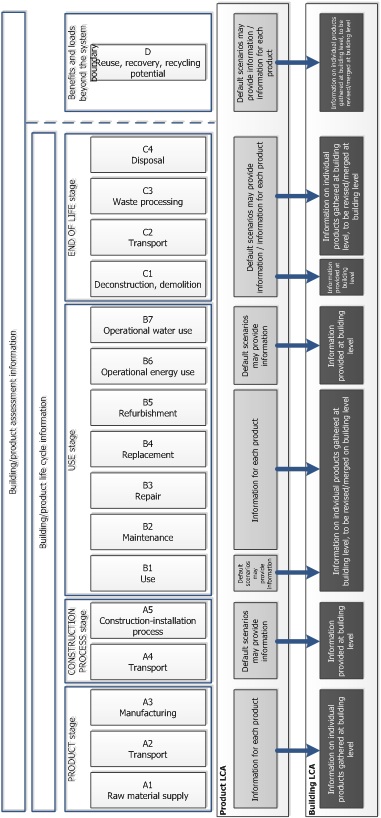
Die europäischen Normen EN 15804 und EN 15978 liefern allgemeine Berechnungsregeln für die Ökobilanzierung von Produkten und Gebäuden. Beide Normen verwenden eine modulare Beschreibung, um Informationen für die verschiedenen Phasen des Gebäude- oder Produktlebenszyklus zu strukturieren. Für einige Module werden Informationen primär auf Produktebene bereitgestellt; für andere Module werden sie typischerweise auf Gebäudeebene erfasst. Informationen zur Herstellung und Montage von Bauprodukten (Module A1–A3) werden typischerweise in Produkt-Ökobilanzstudien detailliert bewertet. In Gebäude-Ökobilanzstudien werden diese Informationen aggregiert, um die Produktnutzung im Gebäude widerzuspiegeln. Informationen zum betrieblichen Energieverbrauch (Modul B6) können hingegen für einzelne Produkte unter Verwendung von Standardszenarien bereitgestellt werden, aber Informationen zum tatsächlichen betrieblichen Energieverbrauch werden in der Regel im Rahmen einer Gebäude-Ökobilanzstudie erfasst. Diese Zusammenhänge sind in Abbildung 2 dargestellt.

Abbildung 2: Beziehung zwischen Produkt-Ökobilanz und Gebäude-Ökobilanz entlang der Lebenszyklusmodule. Abbildung basierend auf EN 15804 und EN 15978


1 Einleitung